DMS Group : Contexte de marché international tendu au T1

Publication du CA T1 2026
Hier, DMS Group a publié un chiffre d’affaires de 10,0 M€ au terme du premier trimestre de l’exercice 2026. Dans un marché international toujours complexe, la radiologie enregistre une baisse de -5% (8,1 M€) tandis que l’Ostéodensitométrie se replie plus fortement de -20% (1,9 M€).
Le management s’attend à un T2 en croissance tant sur la radiologie que l’ostéodensitométrie et réitère ses objectifs de 1/ surperformance du marché de l’imagerie médicale sur l’exercice et 2/d’amélioration de sa rentabilité.
Décalage de livraison sur le contrat Ukraine
Sur le T1, DMS enregistre un ralentissement de son chiffre d’affaires de -8% à 10,0 M€.
La division Radiologie (81% du CA) a fait preuve d’une relative résilience (-5% y/y) dans un environnement moins porteur. Le repli s’explique principalement par un effet de base défavorable lié au phasage des livraisons du contrat Ukraine, notamment sur le contrat de mobiles !M1 Adam (1 lot livré vs. 3 au T4).
À noter toutefois deux éléments structurants : 1) la baisse de l’activité OEM (50% du mix vs. 68% au T1 2025), a pénalisé mécaniquement le volume et 2) la montée en puissance des ventes en marque propre (50% vs. 32%), soutenue notamment par une commande significative de tables Platinum en Amérique du Sud.
Ce changement de mix est qualitativement positif (meilleure maîtrise commerciale et potentiellement marges supérieures).
Commentaires PDJ Euroland Corporate :
Suite à notre entretien avec le management, nous retenons plusieurs points :
*DMS rappelle son positionnement comme « offre de complément » pour les grands acteurs. Le management explique qu’il ne cherche plus à battre frontalement GE, Philips, Siemens ou autres sur toute la gamme, mais à combler les trous dans leur offre. En pratique, fournir un produit que ces groupes n’ont pas ; permettre à un acteur plus large de proposer une gamme plus complète ; vendre une solution qui s’intègre dans le catalogue d’un grand OEM.
*Le groupe veut faire de la croissance externe, mais sans consommer de cash.
*Le management est désormais très focalisé sur la marge, pas seulement sur la croissance.
DMS essaie de transformer un dossier historiquement fragile et volatil en une small cap medtech plus crédible, mieux financée, plus internationale, avec un vrai levier de marge, dont la prochaine étape de re-rating dépend surtout de l’exécution commerciale aux États-Unis et de la capacité à convertir des contrats exceptionnels en croissance structurelle.
Perspectives & estimations
En termes de perspectives, DMS anticipe une reprise de la croissance dès le deuxième trimestre, soutenue à la fois par la Radiologie et l’Ostéodensitométrie, sauf dégradation du contexte géopolitique. Le groupe confirme son ambition de surperformer le marché de l’imagerie médicale en 2026.
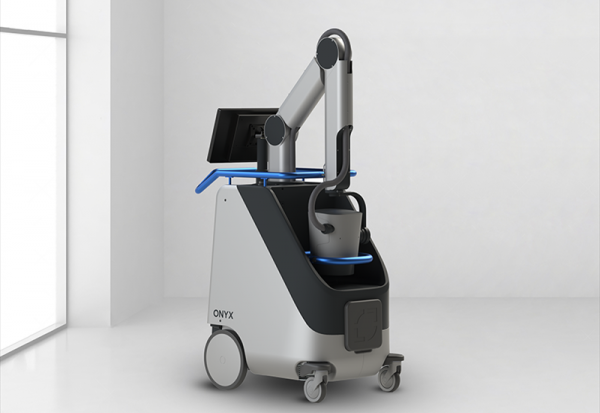
Les principaux relais identifiés sont : 1/ la poursuite des livraisons de mobiles de radiologie en Ukraine, 2/ la bonne dynamique commerciale en Amérique du Nord, 3/ le lancement commercial de la solution ONYX (mobile de radiologie) attendu au T2 2026.
Recommandation
Suite à ce communiqué, nous maintenons notre recommandation à Achat avec un objectif de cours à 2,0€.
■- 0 vote
- 0 vote
- 0 vote
- 0 vote
- 0 vote