DMS Group : Un cap de rentabilité historique

Publication des résultats annuels 2025
Après la publication d’un chiffre d’affaires annuel en progression de +9% y/y à 50,0 M€, DMS Group publie des résultats 2025 marqués par une amélioration significative de la rentabilité, avec un retour à l’équilibre du résultat net pour la première fois depuis 2007.
Dans le détail, l’EBITDA s’est établi à 4,6 M€ (marge de 9,1%), le ROC à 1,9 M€ (vs. -0,2 M€ en 2024) et le résultat net à l’équilibre (0,0 M€, vs. -2,8 M€ en 2024). Ces performances ressortent au-dessus de nos attentes sur les agrégats opérationnels (EBITDA estimé à 4,0 M€, ROC à 1,3 M€), tandis que le RN est conforme à nos prévisions.
Le management réitère par ailleurs ses objectifs dans le cadre du plan Imaging 2027, visant un chiffre d’affaires de 70 M€ et un EBITDA de 10 M€ à horizon 2027.
Un résultat net désormais positif
L’exercice 2025 a confirmé une dynamique opérationnelle solide, portée par un effet combiné de croissance et d’amélioration des marges.
L’EBITDA a progressé de +69,0% à 4,6 M€, soutenu principalement par : 1/ une hausse de la marge brute que l’on estime désormais proche de 40,0%, 2/ la croissance du chiffre d’affaires (+9%) et 3/ une maîtrise des coûts opérationnels, avec des charges d’exploitation en progression contenue.
Une situation financière renforcée
A fin 2025, DMS group affiche une situation financière qui s’est sensiblement améliorée. Les capitaux propres du groupe se sont établis à 20,7 M€ (vs 14,2 M€ en 2024) et la dette nette (ex IFRS 16) est ressortie à 6,8 M€ en incluant 0,9 M€ d’autres actifs financiers courants (vs 10,6 M€ en 2024). Cette réduction de l’endettement s’explique principalement par une augmentation de capital de 6,9 M€ réalisée en 2025 auprès d’investisseurs institutionnels (InnoLux, InnoCare Optoelectronics, Bpifrance, NextStage AM). Le groupe affiche un ratio de dette nette (ex IFRS 16) / EBITDA de1,7x (vs 3,9x en 2024).
Perspectives & estimations
Le management réitère les ambitions du plan Imaging 2027, tout en soulignant une visibilité encore limitée à court terme, liée à un environnement de marché moins dynamique en début d’année 2026.
Dans ce contexte, le groupe vise néanmoins une surperformance relative, avec une poursuite de la croissance du chiffre d’affaires et une amélioration continue de la rentabilité.
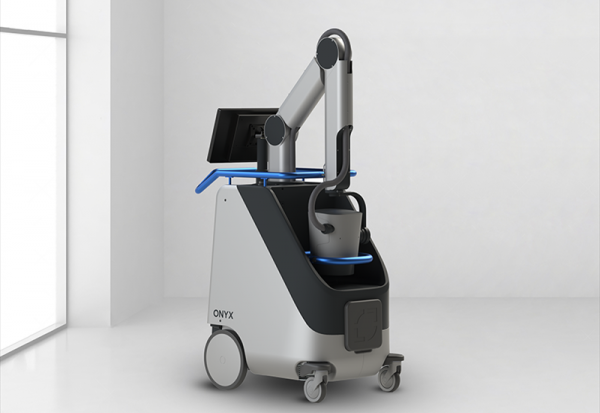
Les principaux relais identifiés sont : 1/ la poursuite des livraisons de mobiles de radiologie en Ukraine, 2/ la bonne dynamique commerciale en Amérique du Nord, 3/ le lancement commercial de la solution ONYX (mobile de radiologie) attendu au T2 2026.
Recommandation
Suite à ce communiqué, nous maintenons notre recommandation à Achat avec un objectif de cours à 2,0€.
■- 0 vote
- 0 vote
- 0 vote
- 0 vote
- 0 vote